第1页 / 共7页
第2页 / 共7页
试读已结束,还剩5页,您可下载完整版后进行离线阅读
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
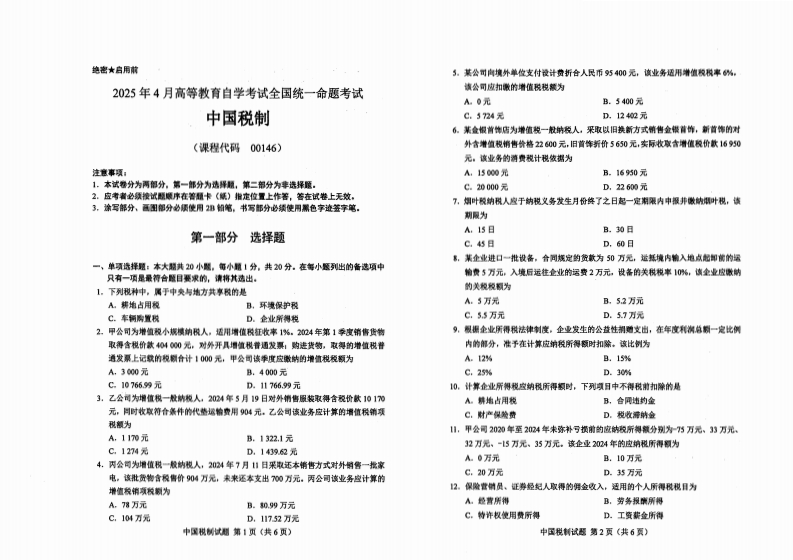
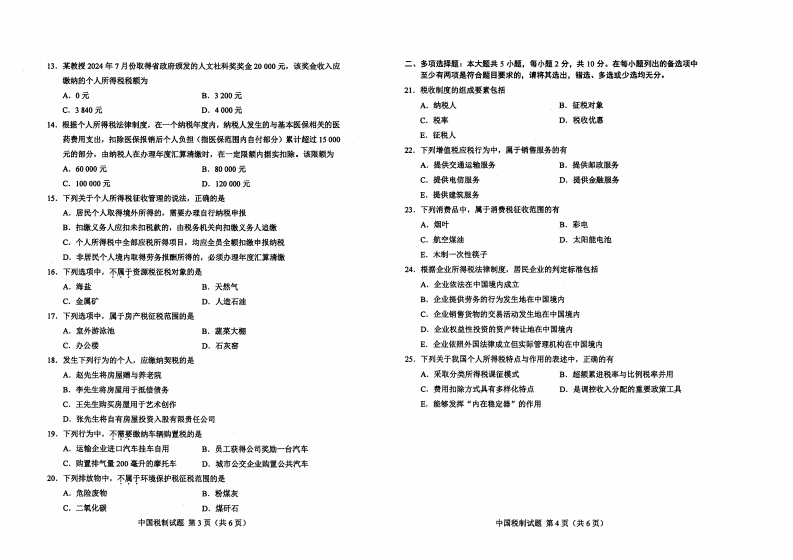
绝密★启用前5,某公可向境外单位支付设计费折合人民币5400元,填业务超用增值税积率6%:2025年4月高等教育自学考试全国统一命题考试该公可应扣嫩的增值税税额为A0元B.3400元中国税制C.3724无D.12402元香。某金根首饰店为增值税一叔钠税人,采取以旧换新方式销售金帮葡饰,新首俸的对(课程代码00146)外含增值税情售价格22600元,旧首阵断价5650元,卖际收取含增值税价款1650元。该业务的清费税计税依据为注意事项:A,15000元B.16950元1,本试参分为两郁分,第一部分为选择题,第二部分为非选择愿。C.20000元D.22600元2.应考者必领按试题顺序在答镇卡《候)指定位置上作答,答在试卷上无效。T,知叶税钠税人空于钠税义务发生月份终了之日起一定期限内申服并嫩钠州叶视,核3,涂写部分、画图郁分必便使用扭如笔,书写部分必领使用解色字迹签字笔。利限为A,15日B.30日第一部分选择题C,45目D,60日,某企业进口一推设备,。合可规定的贺款为50万元,运基境内输入地点能闻篱的国一、单项选择夏:本大翻其20小整。每小罐1分。共20分。在等小愿列出的备选项中只有一项星最符合整目数课的,请将林选出。输费5万元:入境后运往企业的运费2万元,设备的关税税率10%,博全业应嫩钠1。下列税种中,属于中卖与地方共享税的是的关校税额为A,集地占用税B,环境保护税A.5万元B.52万元C.车铜房置积D.企业所得税C.53万元D.5.7万元2甲公司为增值脱小规填钠税人,超用增值税杠收率1%。2位4年第1季度销售货物9,根据企业所得秋法神制度。企业发生的公益柱荆赠支出,在年度利渊总解一定比例取得含税价就叫0无:对外开具增值税管通发票:购走费物,衣海的增植税普内的解分,准予在计算应销税所得额时扣除。该比制为通发原上记载的税制合计1000元,甲公司该华度应嫩钠的增值税爱额为A.12%目.15%A,3000元B.4000元C.25%D.30%C.107669元D.11766.99元10。计算企业所得税空胡税所得额时,下列域日中不海税前扣除的是3,乙公可为增值权一程韩板人,2024年5月19日对外情售服较取得含税价款1010A。耕地占用税B,合同违均金元:同时收取符合条件的代整运输费用94元,乙公司该业务应计算的增值税销项C,时产佩验费D。税收裤钠金税额为11,甲会司2020年至2024年未弥补亏损前的应钠收所得额分别为乃万元、33万元、A,1170元B.1322.1元32万元、-5万元、35万元,该企业2024年的应销程所得氰为C1274元D,1439.62元B.10万元4,丙会司为增值队一餐钠模人,2024年7月11日采取还本销售方式对外脑售一找家A0万元电。该批费物含税售价904万元,来来还本支出的万元,丙公司该业务控计算的C.20万元D.35万元增值税销领税铜为2。保险营情园、证券经纪人取得的用金收入,适用的个人所得税税目为A78万元B.0.99万元A经营所得B:劳务报喘所得C,104万元D,11752万元C.特许权使用费所得D.工资薪金所得中国税制铁题第1页(共6页)中国税制试舅2页(共6页)






暂无评论内容