第1页 / 共10页
第2页 / 共10页
试读已结束,还剩8页,您可下载完整版后进行离线阅读
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
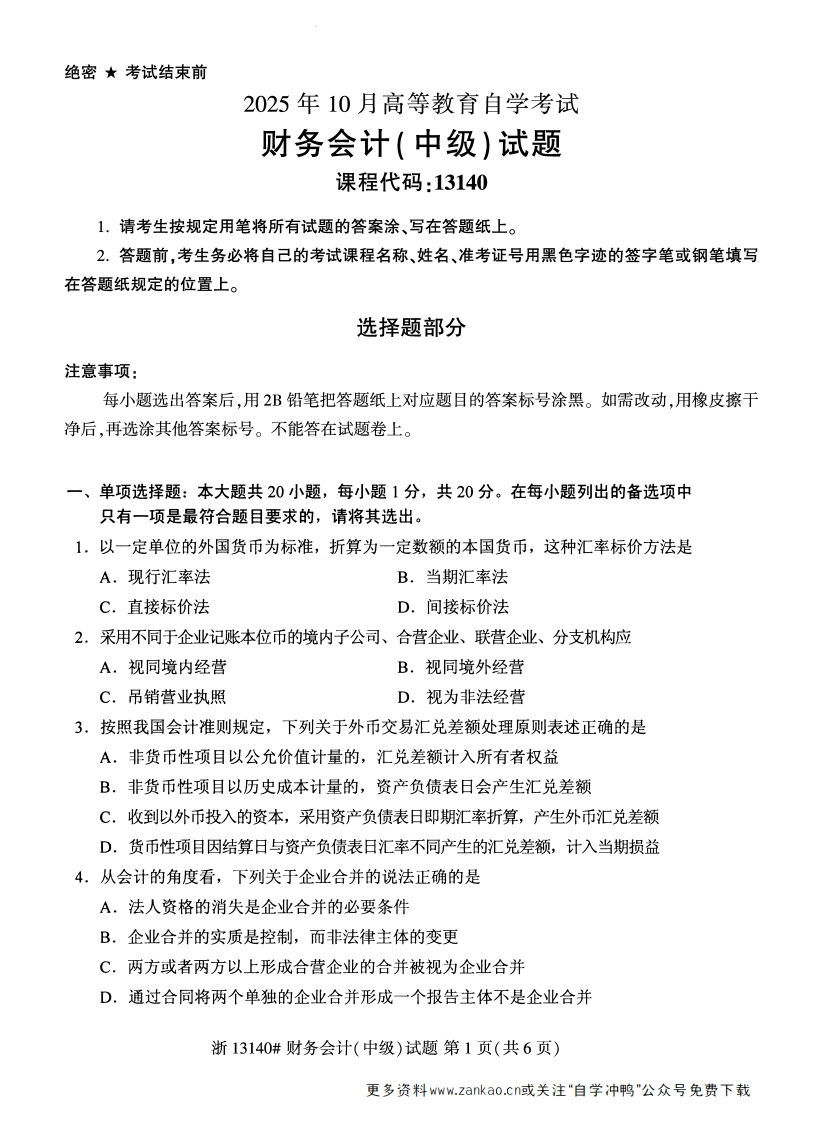
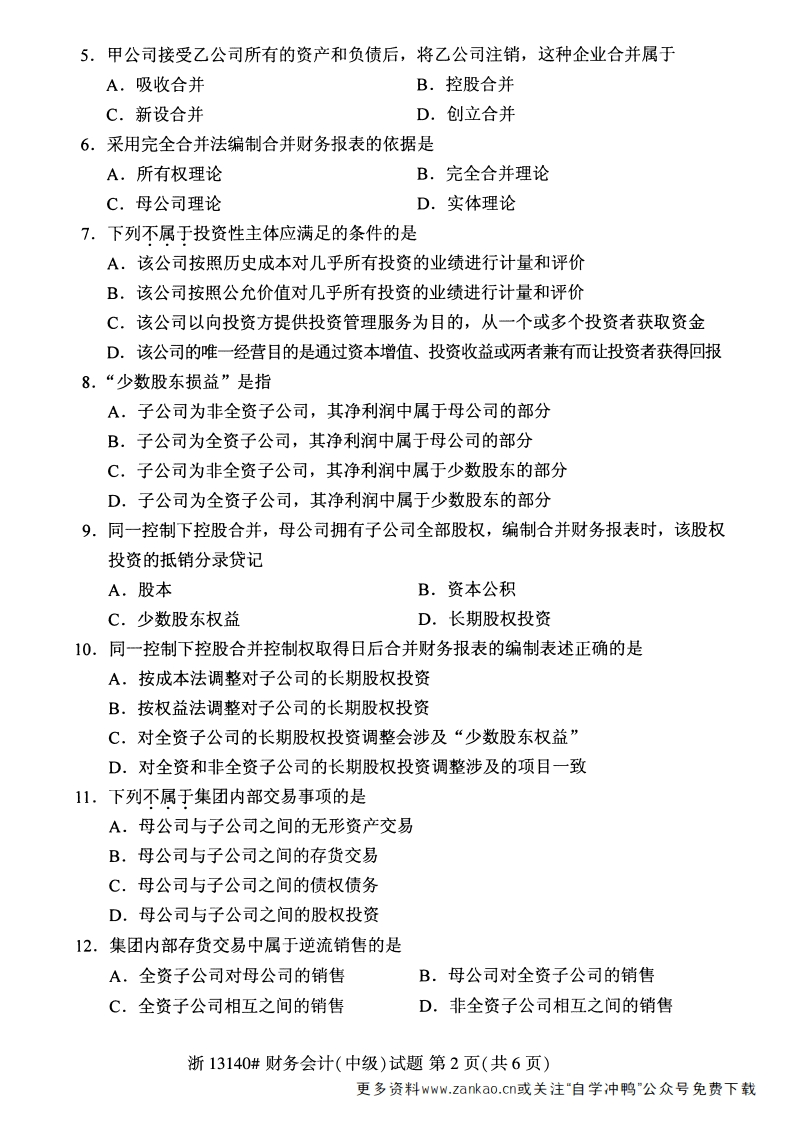
绝密★考试结束前2025年10月高等教育自学考试财务会计(中级)试题课程代码:131401.请考生按规定用笔将所有试题的答案涂、写在答题纸上。2.答题前,考生务必将自己的考试课程名称、姓名、准考证号用黑色字迹的签字笔或钢笔填写在答题纸规定的位置上。选择题部分注意事项:每小题选出答案后,用2B铅笔把答题纸上对应题目的答案标号涂黑。如需改动,用橡皮擦干净后,再选涂其他答案标号。不能答在试题卷上。一、单项选择题:本大题共20小题,每小题1分,共20分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。1.以一定单位的外国货币为标准,折算为一定数额的本国货币,这种汇率标价方法是A,现行汇率法B.当期汇率法C.直接标价法D.间接标价法2.采用不同于企业记账本位币的境内子公司、合营企业、联营企业、分支机构应A.视同境内经营B.视同境外经营C.吊销营业执照D.视为非法经营3.按照我国会计准则规定,下列关于外币交易汇兑差额处理原则表述正确的是A,非货币性项目以公允价值计量的,汇兑差额计入所有者权益B.非货币性项目以历史成本计量的,资产负债表日会产生汇兑差额C.收到以外币投入的资本,采用资产负债表日即期汇率折算,产生外币汇兑差额D.货币性项目因结算日与资产负债表日汇率不同产生的汇兑差额,计入当期损益4.从会计的角度看,下列关于企业合并的说法正确的是A.法人资格的消失是企业合并的必要条件B.企业合并的实质是控制,而非法律主体的变更C.两方或者两方以上形成合营企业的合并被视为企业合并D.通过合同将两个单独的企业合并形成一个报告主体不是企业合并浙13140#财务会计(中级)试题第1页(共6页)更多资料www.zanka0.cn或关注“自学冲鸭"公众号免费下载






暂无评论内容