第1页 / 共8页
第2页 / 共8页
试读已结束,还剩6页,您可下载完整版后进行离线阅读
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
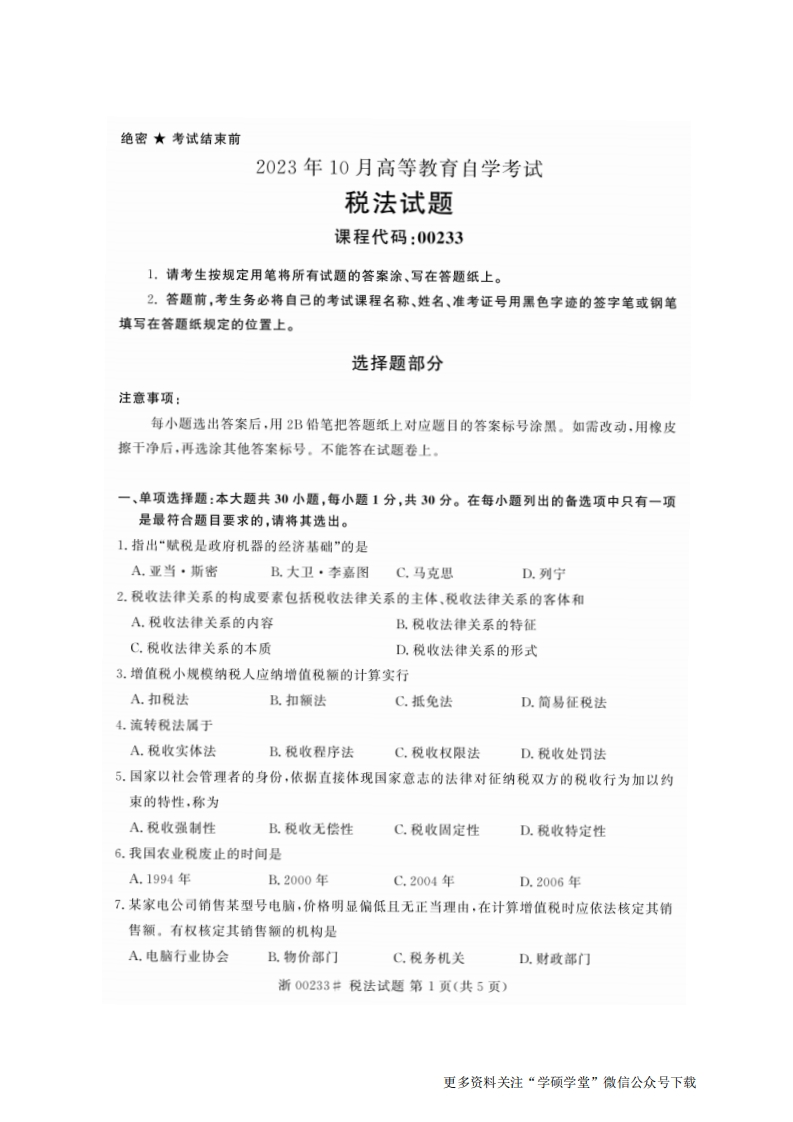
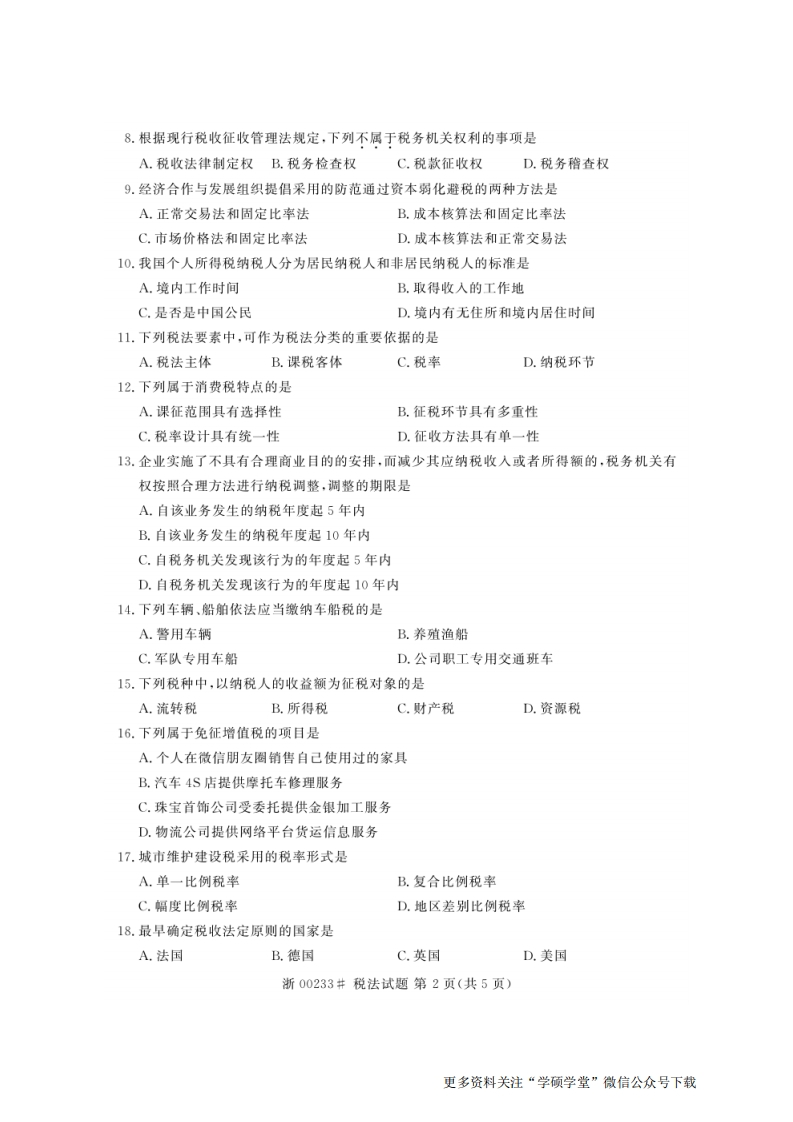
绝密★考试结束前2023年10月高等教育自学考试税法试题课程代码:002331,请考生按规定用笔将所有试题的答案涂、写在答题纸上。2.答题前,考生务必将自己的考试课程名称、姓名、准考证号用黑色字迹的签字笔或钢笔填写在答题纸规定的位置上。选择题部分注意事项:每小题选出答案后,用2B铅笔把答题纸上对应题目的答案标号涂黑。如需改动,用橡皮擦干净后,再选涂其他答案标号。不能答在试题卷上。一、单项选择题:本大题共30小题,每小题1分,共30分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。1.指出“赋税是政府机器的经济基础”的是A.亚当·斯密B.大卫·李嘉图C,马克思D.列宁2.税收法律关系的构成要素包括税收法律关系的主体、税收法律关系的客体和A.税收法律关系的内容B.税收法律关系的特征C.税收法律关系的本质D.税收法律关系的形式3.增值税小规模纳税人应纳增值税额的计算实行A.扣税法B.扣额法C.抵免法D.简易征税法4.流转税法属于A.税收实体法B.税收程序法C.税收权限法D.税收处罚法5.国家以社会管理者的身份,依据直接体现国家意志的法律对征纳税双方的税收行为加以约束的特性,称为A.税收强制性B.税收无偿性C.税收固定性D.税收特定性6.我国农业税废止的时间是A.1994年B.2000年C.2004年D.2006年7.某家电公司销售某型号电脑,价格明显偏低且无正当理由,在计算增值税时应依法核定其销售额。有权核定其销售额的机构是A电脑行业协会B.物价部门C.税务机关D.财政部门浙00233#税法试题第1页(共5页)更多资料关注“学硕学堂”微信公众号下载









暂无评论内容