第1页 / 共7页
第2页 / 共7页
试读已结束,还剩5页,您可下载完整版后进行离线阅读
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
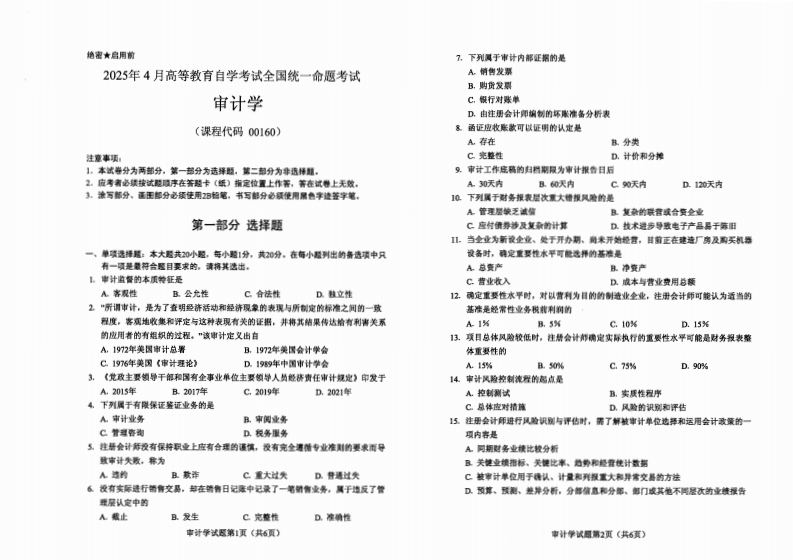
绝密★启用前了,下列网于审计内部正据的是2025年4月高等教育自学考试全国统一命题考试A销售发票B.购货发累审计学C,银行对张单D.由注用会计即编制的坏账准备分析表(课程代码00160)怎函证应牧账款可以证明的认定是A,存在B分类注意事项C完整性D.计价和分榨1,本试卷分为两都分,第一都分为选择题,第二都分为非选样粗,9.审计工作底稿的归档期限为审计报鲁日后2。应考者必绩按试题以序在答题卡(纸)指定位置上作著,等在试程上无效。A30天内B.60天内C0天内D.120天内3.涂写都分、面正都分必须使用B轻笔,书写部分必额使用佩色掌造荟字第,10下列属于务报表星次重大罐架风验的是A管理层铁乏淇错B规杂的联营或合真企业第一部分选择题C变付黄券涉及复杂的针算D.找术进步导数电子产品品于苏田山。当业业为新被企业、处于开办期、角未开始经营,目前正在建造厂房及购天机一、单项进桥层:本大题共20小显,每小是1分,共20分。在每小层列出的备透项中只设备时,确定重要性水平可能选邦的基准是有一项是最符合驱目要求的。请将其选出,A总典产A净变产1。审计监餐的本质转征是C曹业收入D.成本与营业费月总额A客观性B.公无性C合法性D.鞋立料12.南定重要性水平时,对以背利为目的的制进业全业,注用会计师可能认为适当的2“所调审计,是为了查明经济活动和轻济现象的表现与所制定的标准之饲的一致基准是经常性业务税载利润的程度。客和地收集和汗定与这种表现有关的任据,并将其结果传达恰有利害关系A1%B.5%C.10%D.15%的应用者的有短织的过程。”该审计定义出自13.项目总体风验较低时,注精会计师确定实际执行的重要性水平可能是财务报表整A,1972年美国审计总署B.1972年美国会计学会体重要性的C1976年美国《审计理论)D.199年中国审计举会A13%B.50%C.75%D.90%3。《党政主要领导干部和国有企事业单位主要领导人约经裤责任审计规定》印发于14审计风险控制流程的起点是A.2015年B.2017年C.2019年D.2021年A.控制测试B,实展性程序4。下列属于有限保证鉴证业务的是C体应对精D.风验的识则和评估A审计业务B审阅业务15.注册会计师进行风验视到与评估时,需丁解被审计单位地择和运用会计政策的一C带理容询D.税务里务项内容是5往号会计际爱有保持职业上应有合理的通慎,发有完全薄循专业准则的要求面导A问期财务业横比较分新致审计失数,称为B关使业境指标,关使比率,趋静术经管线计数据人造的B款诈C重大过失D.得通过失C被审计单位用于确以、计量和列教重大和并常交易的方法长授有实际进行销你交易。却在纳售日纪素中记录了一笔销售业务,属于速反了管D.致算、预测、楚异分析。分部信息和分部、图门成其地不河层汰的业绩报告理是认定中的A载止B.发生C完整性D.裤确园审计学试图第页《共6页)审计学试题第2页(其6页)






暂无评论内容